01
Recebi uma citação de execução fiscal
É importante identificar o prazo em curso, o valor cobrado, a origem da dívida e as alternativas processuais disponíveis.
Entender os próximos passos →
 Fale com o Dr. Jonas Palazzi
Por onde começar
Uma execução fiscal pode afetar o caixa, os bens e a rotina de uma pessoa ou empresa. O primeiro passo é entender o processo, conferir os documentos e identificar quais medidas são juridicamente cabíveis para o seu caso.
É importante identificar o prazo em curso, o valor cobrado, a origem da dívida e as alternativas processuais disponíveis.
Entender os próximos passos →A análise considera a origem dos valores, a extensão do bloqueio, eventual excesso e a possibilidade de alegar impenhorabilidade, quando aplicável.
Analisar o bloqueio →É preciso verificar a fase do processo, as medidas já determinadas e os meios legais de defesa ou de garantia da execução.
Avaliar a situação patrimonial →Datas de constituição do crédito, inscrição, ajuizamento e andamento processual podem ser relevantes para examinar prescrição ou decadência.
Conferir datas e prazos →A responsabilização de sócios e administradores depende dos fundamentos legais e dos fatos do caso; não decorre automaticamente da existência da dívida.
Examinar a responsabilidade →A CDA, a origem do crédito, os cálculos e os documentos que fundamentam a cobrança podem ser examinados para identificar inconsistências relevantes.
Solicitar orientação inicial →Organize a citação, a CDA e os documentos disponíveis. A análise dos prazos e do andamento do processo ajuda a definir os próximos passos com mais clareza.
Análise jurídica individualizada
Não existe uma defesa única para todos os processos. A estratégia depende do tipo de crédito, da documentação, das datas, das decisões já proferidas e da situação patrimonial envolvida.
Conferência dos elementos da Certidão de Dívida Ativa e do processo para verificar a identificação do devedor, a origem do crédito, os fundamentos legais, os valores e outros requisitos pertinentes.
Análise da constituição do crédito e do histórico processual, inclusive para verificar possíveis questões relacionadas à prescrição intercorrente, conforme as circunstâncias e os marcos legais aplicáveis.
Avaliação da via juridicamente adequada, que pode envolver exceção de pré-executividade, embargos à execução fiscal ou outra medida compatível com os fatos e os requisitos legais.
Exame de medidas constritivas, eventual excesso ou impenhorabilidade e, quando pertinente, das alternativas de regularização ou transação tributária disponíveis perante o órgão credor.
Clareza em cada etapa
Um caminho objetivo para compreender a situação antes de definir a medida jurídica adequada.
Conte se houve citação, bloqueio, penhora ou cobrança de dívida ativa.
Com os documentos disponíveis, são examinados o processo, a CDA e os prazos relevantes.
São avaliadas as medidas cabíveis, seus requisitos, riscos e limitações.
Você recebe orientação sobre a estratégia possível e, se houver contratação, sobre a condução do trabalho.
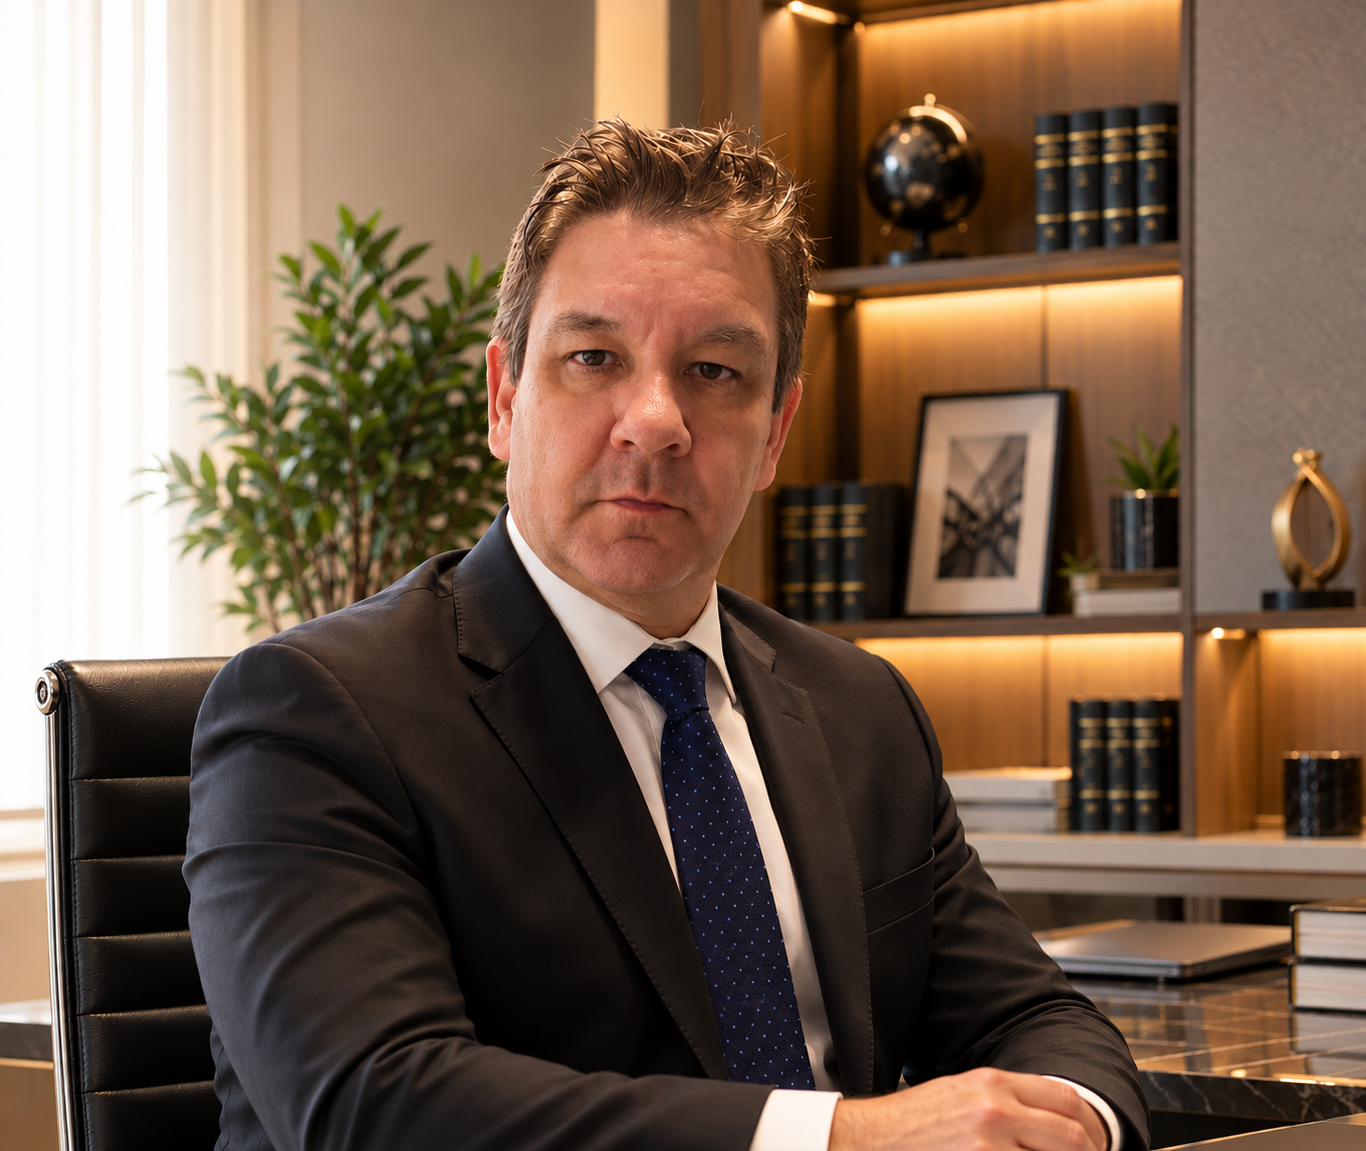
O advogado
O Dr. Jonas Palazzi Ferreira é advogado, Doutor e Pós-Graduado em Direito Tributário e Empresarial, com atuação direcionada ao contencioso tributário e à defesa em execuções fiscais.
O trabalho começa pela compreensão concreta da cobrança: qual crédito está sendo exigido, como foi constituído, quais atos ocorreram no processo e quais medidas podem ser juridicamente consideradas.
Perguntas frequentes
Informação geral para orientar os primeiros passos. A aplicação das regras depende das particularidades de cada processo.
É o procedimento judicial utilizado pela Fazenda Pública para cobrar dívida ativa tributária ou não tributária. A cobrança é regida principalmente pela Lei nº 6.830/1980, com aplicação subsidiária do Código de Processo Civil.
Em regra, o art. 8º da Lei nº 6.830/1980 prevê cinco dias, contados da citação, para pagar a dívida com os acréscimos indicados ou garantir a execução. A forma da citação e os atos do processo devem ser conferidos para identificar a contagem aplicável. Não espere o prazo terminar para buscar orientação.
Em determinadas situações, pode ser cabível a exceção de pré-executividade, sem garantia do juízo, quando a matéria puder ser conhecida de ofício e não exigir dilação probatória, nos termos da Súmula 393 do STJ. A adequação dessa via depende dos argumentos e das provas disponíveis. Os embargos à execução fiscal, por sua vez, seguem requisitos próprios previstos na LEF.
É possível, mas não basta considerar apenas a idade da dívida. É necessário examinar a natureza do crédito, os marcos de constituição e cobrança, eventuais causas de suspensão ou interrupção e o histórico do processo. A prescrição intercorrente possui critérios próprios definidos na legislação e na jurisprudência do STJ.
Dependendo das circunstâncias, podem ser examinadas a origem dos valores, a alegação de impenhorabilidade, a existência de excesso e a regularidade da medida. Os prazos para manifestação podem ser curtos e devem ser conferidos a partir da intimação e dos atos processuais concretos.
Não. A responsabilização pessoal exige análise dos fundamentos legais e dos fatos específicos. O simples inadimplemento tributário da sociedade, por si só, não gera automaticamente a responsabilidade do sócio-gerente, conforme a Súmula 430 do STJ. Outras situações, como alegação de dissolução irregular, têm disciplina jurisprudencial própria.
Não necessariamente. A conveniência depende do tipo de crédito, das condições disponíveis, da capacidade financeira, das garantias e das teses defensivas existentes. Em alguns casos, defesa e negociação podem ser avaliadas em conjunto. Benefícios de transação tributária não são automáticos e dependem das regras aplicáveis ao débito e ao programa vigente.
Sim. O contato inicial pode ser realizado por WhatsApp ou pelo formulário desta página. A documentação necessária e a forma de atendimento serão combinadas conforme a situação apresentada.
Contato
Se você recebeu uma citação, identificou uma dívida ativa ou teve valores e bens atingidos, descreva brevemente a situação. O contato inicial ajuda a compreender o assunto e indicar quais documentos serão necessários para uma análise.
Evite enviar documentos sigilosos ou dados bancários completos no primeiro contato. Eles poderão ser solicitados, se necessários, por um canal adequado.
Informação jurídica
A página foi estruturada com base na Lei de Execução Fiscal, em entendimentos sumulados e repetitivos do STJ e em fontes institucionais. As referências não substituem a análise atualizada do caso concreto.